Atendimento 100% online em todo o Brasil

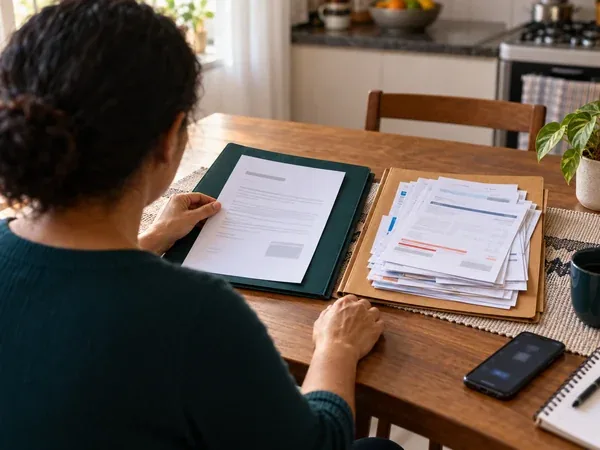
Cena de abertura: pessoa organiza faturas e documentos em casa para avaliar a ação de superendividamento

Advogado para superendividamento: como funciona a repactuação judicial das dívidas

O advogado para superendividamento usa a Lei 14.181/2021 para reunir todos os seus credores numa única audiência e propor um plano de pagamento que caiba na sua renda, preservando o mínimo para viver. Se o salário acaba antes do mês, a LVR Advocacia analisa as dívidas de graça, pelo WhatsApp, e diz por escrito se o seu caso se encaixa.

  • Primeira resposta em até 1 dia útil
  • Análise e parecer sem custo
  • 100% online em todo o Brasil

Publicado em . Atualizado em .

Peça a análise gratuita das suas dívidas

Digite o seu nome para sabermos como chamar você.
Digite um WhatsApp válido com DDD.
Confira o e-mail digitado ou deixe o campo em branco.
Escolha a opção mais parecida com a sua situação.
Marque a autorização para continuarmos.

Você recebe o contato pelo WhatsApp informado e envia as fotos das faturas por lá. Nunca pedimos senha ou pagamento adiantado.

A repactuação de dívidas é o processo judicial criado pela Lei 14.181/2021 para quem, de boa-fé, não consegue pagar o conjunto das dívidas de consumo sem comprometer o mínimo existencial. O advogado reúne os credores numa audiência global de conciliação, apresenta um plano de até 5 anos e, se algum banco recusar, pede ao juiz o plano compulsório. É para pessoa física, não para empresa.

  • O que fazemosLevantamento das dívidas, pedido de repactuação com plano, audiência com os credores e, se preciso, fase judicial.
  • Para quemPessoa física, de boa-fé, com duas ou mais dívidas de consumo que juntas não cabem na renda.
  • Resultado buscadoUm único plano de pagamento, com parcela compatível com a renda e o mínimo existencial preservado.

O que é a ação de superendividamento e o que diz a Lei 14.181/2021?

A ação de superendividamento é o processo de repactuação de dívidas criado pela Lei 14.181/2021, que alterou o Código de Defesa do Consumidor para proteger quem não consegue pagar tudo o que deve sem sacrificar o básico. A lei chama de superendividamento a impossibilidade manifesta de a pessoa física, de boa-fé, pagar a totalidade das dívidas de consumo, vencidas e a vencer, sem comprometer o mínimo existencial.

As regras estão nos artigos 54-A a 54-G e 104-A a 104-C do CDC, inseridos pela Lei 14.181/2021 no site do Planalto: prevenção de um lado, procedimento judicial em duas fases de outro. A versão em português simples está em a Lei do Superendividamento explicada.

Pessoa anotando num caderno a lista de dívidas e parcelas, ao lado de boletos abertos e do celular
Todas as dívidas de consumo numa só proposta, em até 5 anos.

Mínimo existencial: o que a lei protege e por que o valor é criticado

Mínimo existencial é a parte da renda que ninguém pode tomar de você para pagar dívida, porque serve para comer, morar, se tratar e se locomover. O Decreto 11.150/2022, alterado em 2023, fixou R$ 600 por mês, valor criticado por ficar abaixo do que uma família gasta com o básico. Na prática, o plano parte do que sobra depois das despesas essenciais comprovadas, avaliadas pelo juiz caso a caso.

Audiência global de conciliação: todos os credores na mesma mesa

A audiência global de conciliação é a reunião marcada pelo juiz em que todos os seus credores ouvem, ao mesmo tempo, a sua proposta de plano, em vez de cada banco negociar por conta própria. O credor que falta sem justificativa tem a cobrança suspensa, os encargos interrompidos e pode ser obrigado a aceitar o plano.

Plano de pagamento judicial: até 5 anos, com a primeira parcela em até 180 dias

O plano de pagamento judicial é a proposta de como você vai quitar o conjunto das dívidas em até 5 anos, preservado o mínimo existencial. Pode prever prazos maiores, redução de encargos, suspensão das cobranças judiciais e a data de saída do nome dos cadastros. Se algum credor recusar, o juiz pode impor o plano judicial compulsório: pelo menos o principal corrigido, primeira parcela em até 180 dias da homologação.

Você se enquadra? Teste de 6 perguntas sobre superendividamento

Você provavelmente se enquadra na Lei do Superendividamento se responder sim à maioria das seis perguntas abaixo, baseadas no artigo 54-A do CDC. Conte os seus sim e leia o resultado na tabela; ele orienta, não substitui a análise dos documentos.

  • As dívidas são de consumo: cartão, empréstimo, cheque especial, crediário ou consignado?

    Sim: é o que a lei alcança. Não: financiamento imobiliário, crédito rural e dívida de empresa ficam fora.

  • Somando as parcelas, sobra menos do que o básico para comer, morar e se tratar?

    Sim: é o sinal central, o mínimo existencial comprometido. Não: o problema pode ser o juro de um contrato, não o conjunto.

  • Você deve a mais de um credor, ou tem várias dívidas com o mesmo banco?

    Sim: a repactuação trata do conjunto das dívidas. Não: uma dívida só com juro alto costuma ser caso de revisional.

  • As dívidas foram feitas de boa-fé, para viver, e não para comprar itens de luxo?

    Sim: a boa-fé é exigência da lei. Não: dívidas sem intenção de pagar ou para luxo de alto valor ficam de fora.

  • Mesmo as dívidas que ainda vão vencer já são impagáveis com a renda atual?

    Sim: a lei conta as vencidas e as a vencer. Não: se dá para pagar apertando, outras saídas podem bastar.

  • Você tem alguma renda hoje, mesmo pequena, para sustentar um plano?

    Sim: o plano é construído sobre essa renda. Não: sem renda não há plano, e a defesa em execução pode vir primeiro.

Como ler o resultado do teste

A contagem indica o caminho mais provável; a análise gratuita confirma com os documentos.

Leitura do teste de superendividamento: quantidade de respostas sim, o que indica e o próximo passo
Quantos simO que indicaPróximo passo
5 ou 6Indício forte de superendividamento; a análise confere dívidas, renda e exclusões da lei.Enviar a lista de dívidas para análise gratuita
3 ou 4Zona de dúvida: repactuação ou revisão de um ou dois contratos que puxam o orçamento.Não sabe se é revisional ou superendividamento?
0 a 2Provavelmente outro caminho: revisão de juros, defesa em execução ou renegociação direta.renegociar com o banco ou entrar na Justiça

O teste orienta, não decide: quem reconhece o superendividamento é o juiz, com renda, despesas e dívidas na mão. Nenhum escritório pode assegurar o enquadramento antes disso.

Como funciona a repactuação de dívidas, etapa por etapa

A repactuação de dívidas tem quatro etapas: pedido com a proposta de plano, audiência com todos os credores, homologação do acordo e, só se algum credor recusar, fase judicial com plano compulsório. Muitos casos terminam na segunda etapa.

  1. Pedido ao juiz com a lista de credores e a proposta de plano

    Base legal: CDC, art. 104-A

    A petição lista dívidas, renda e despesas essenciais e propõe um plano de até 5 anos. Não é declaração de insolvência nem toma os seus bens.

  2. Audiência global de conciliação com todos os credores

    Base legal: CDC, art. 104-A, § 2º

    Cada credor diz se aceita o plano. Quem falta sem justificativa tem a cobrança suspensa e os encargos interrompidos.

  3. Acordo homologado: o plano vira sentença

    Base legal: CDC, art. 104-A, § 3º

    O acordo com quem aceitou vale como título executivo e prevê a suspensão das ações em curso e a saída dos cadastros.

  4. Sem acordo: fase judicial e plano compulsório

    Base legal: CDC, art. 104-B

    O juiz revisa os contratos e impõe o plano às dívidas restantes: no mínimo o principal corrigido, em até 5 anos.

As dívidas já não cabem no salário?

Mande pelo WhatsApp a lista das dívidas, com o banco e o valor da parcela de cada uma, e um comprovante de renda. Um advogado da LVR Advocacia responde por escrito, em até 1 dia útil, se o seu caso é de superendividamento ou de revisional.

Enviar a lista das minhas dívidas pelo WhatsApp

O que entra na repactuação e o que fica de fora?

Entram na repactuação as dívidas de consumo de pessoa física feitas de boa-fé; ficam de fora as que a própria lei exclui. Conferir a lista antes do pedido evita um plano que o juiz não pode homologar.

Entra na repactuação

Entram as dívidas de consumo feitas de boa-fé, como:

  • Cartão de crédito, rotativo e parcelamento da fatura
  • Empréstimo pessoal e cheque especial
  • Consignado em folha ou no benefício do INSS
  • Crediário de loja e carnês
  • Dívidas vencidas e dívidas que ainda vão vencer
  • Dívidas já em cobrança judicial, que o plano pode suspender
Fica de fora, pela lei

A própria Lei 14.181/2021 deixa de fora:

  • Financiamento imobiliário e crédito rural
  • Contratos com garantia real, como o carro em alienação fiduciária; a leitura varia entre tribunais
  • Produtos e serviços de luxo de alto valor
  • Dívidas feitas com fraude ou sem intenção de pagar
  • Dívidas de empresa, mesmo pagas pelo sócio
  • Impostos, pensão alimentícia e multas

A revisão dos juros do carro costuma andar junto da repactuação: veja o caminho se a dívida principal é o financiamento do carro.

O que muda na sua vida durante a ação de superendividamento

Durante a ação, parcelas, cobranças e nome mudam em três momentos: antes da audiência, depois do acordo homologado e, se houver, na fase compulsória. A lei não congela tudo no dia do protocolo.

Parcelas e orçamento

Enquanto o plano não existe.

Não pare de pagar por conta própria

Até a homologação, as dívidas continuam exigíveis. Mantenha o que cabe na renda e guarde comprovantes: parar tudo sem decisão judicial agrava a mora e pesa contra você na audiência.

Ver o que fazer quando o cartão é a maior dívida

Nome e cadastros

Serasa, SPC e cadastro do banco.

O nome pode continuar negativado até o plano

A lei não manda limpar o nome no protocolo. O plano homologado fixa a data em que você sai dos cadastros, e pedidos específicos podem ser analisados pelo juiz. Cumprido o plano, a negativação não se sustenta.

Ver se o nome fica sujo durante a ação, fase por fase

Como a LVR Advocacia conduz o seu caso em 6 etapas

Na LVR Advocacia, o caso só vira ação depois do parecer por escrito e do contrato digital. Veja quem é a LVR Advocacia e as seis etapas; os prazos são de casos comuns e cada caso varia.

  1. Você envia a lista de dívidas pelo WhatsApp

    Prazo: no mesmo dia

    Fotos de extratos, faturas, contratos e comprovante de renda. A triagem é nossa.

  2. Análise gratuita: enquadramento e dívidas excluídas

    Prazo: até 1 dia útil para a primeira resposta

    Somamos as dívidas, separamos o que entra, conferimos juros e tarifas e medimos o que sobra da renda.

  3. Parecer por escrito e contrato digital

    Prazo: 1 a 2 dias

    Você recebe se há enquadramento, o caminho indicado e a forma de pagamento, combinada por escrito antes de qualquer ato.

  4. Montagem do plano e pedido ao juiz

    Prazo: em geral 1 a 3 semanas

    Relação de credores, orçamento com o mínimo existencial e proposta de até 5 anos, no processo eletrônico.

  5. Audiência global de conciliação

    Prazo: em geral 1 a 3 meses após o pedido

    Participamos com você, por videoconferência quando o tribunal permite, e negociamos com cada credor.

  6. Homologação, fase compulsória se preciso e acompanhamento

    Prazo: meses a 2 anos, conforme a resistência dos credores

    Cada movimentação chega pelo WhatsApp. Se algum credor recusar, pedimos o plano compulsório.

Quanto tempo dura a ação de superendividamento: faixas por fase

Faixas de casos comuns; variam conforme o tribunal e o número de credores.

Faixas de prazo da ação de superendividamento por fase, com o que acelera ou atrasa cada uma
FaseFaixa comumO que acelera ou atrasa
Análise e parecerAté 1 dia útil; parecer em 1 a 2 diasDocumentos completos aceleram
Audiência global de conciliaçãoEm geral 1 a 3 meses após o pedidoPauta do tribunal e credores a intimar
Fase judicial com plano compulsórioEm geral 6 meses a 2 anosResistência dos credores, perícia e recursos
Cumprimento do planoAté 5 anos, fixados na leiNo plano compulsório, primeira parcela em até 180 dias

Prazos são estimativas, não promessa. O detalhe de cada fase está em quanto tempo dura cada fase da ação de superendividamento.

Quanto custa um advogado para superendividamento?

Na LVR Advocacia você não paga nada pela análise das dívidas nem pelo parecer por escrito. A forma de cobrança neste serviço é combinada por escrito, no contrato digital, antes de qualquer ato no processo. Nunca cobramos taxa para liberar nada.

O que pesa na definição do pagamento neste serviço

Conversado na análise gratuita. O que não muda: nada é pago para saber se você tem chance.

Fatores que pesam na definição do pagamento do advogado no superendividamento: por que pesam e um exemplo
FatorPor que pesaExemplo
Total das dívidas e número de credoresMais credores, mais intimações, negociação e tempo de audiência.Cinco credores dão mais trabalho do que duas dívidas no mesmo banco.
Renda e despesas essenciaisDefinem o mínimo existencial e a parcela possível.Renda menor exige plano mais longo e negociação mais firme.
Dívidas que exigem revisãoJuros ou tarifas abusivas discutidos no processo ampliam o benefício.Empréstimo muito acima da taxa média do Banco Central reduz o saldo a repactuar.
Custas e despesas do processoNão são honorários: são do tribunal e informadas antes.Quem comprova renda baixa pode pedir gratuidade de justiça.

A regra geral do escritório, incluindo quando o pagamento só no êxito não se aplica, está em como funciona o pagamento.

Quando o Procon ou a Defensoria bastam e quando o advogado faz diferença

O Procon e a Defensoria Pública também fazem a repactuação pela Lei 14.181, e para muitas pessoas bastam: a conciliação pode ocorrer fora da Justiça (CDC, art. 104-C), e o acordo vale como título executivo. O advogado faz diferença com contratos a revisar, credores que resistem ou execução em curso. Antes de contratar qualquer escritório pela internet, inclusive o nosso, veja como conferir a LVR.

Procon, Defensoria Pública ou advogado: comparativo honesto

Os três usam a mesma lei; a diferença está no que cada um faz com as dívidas que exigem mais do que parcelar.

Comparativo entre Procon, Defensoria Pública e advogado no superendividamento: custo, o que faz, quando basta, tempo de espera e limites
CritérioProconDefensoria PúblicaAdvogado
CustoGratuitoGratuito para quem comprova renda baixaAnálise e parecer sem custo; pagamento combinado por escrito antes
O que fazConciliação administrativa; o acordo vira título executivoConciliação e, se preciso, ação judicialConciliação, ação judicial, revisão de juros e defesa em execuções paralelas
Quando bastaCredores dispostos a negociar e dívidas sem cláusulas a discutirRenda baixa comprovada e tempo para a filaCredores que resistem, juros acima da média, execução ou penhora
Tempo de esperaFila da unidade; varia por cidadeFila da comarca; pode levar mesesPrimeira resposta em até 1 dia útil; depois, o ritmo do tribunal
LimitesNão entra com ação se o credor recusarSó atende quem se enquadra na rendaNão é gratuito para todos; confira o escritório antes

Resposta honesta, com o que dá para fazer sozinho, em precisa de advogado para o superendividamento?.

Qual é o seu caso? Quando o superendividamento não é o caminho

O superendividamento é o caminho quando o problema é o conjunto das dívidas; quando é um contrato específico ou uma cobrança já na Justiça, outro serviço resolve melhor.

Atendemos superendividamento em todo o Brasil

A LVR Advocacia conduz ações de superendividamento nos 26 estados e no Distrito Federal. O pedido entra no processo eletrônico da sua comarca, e a audiência costuma ser por videoconferência.

Mapa do Brasil com as cinco regiões atendidas pela LVR Advocacia Norte, Nordeste, Centro-Oeste, Sudeste e Sul, todos atendidos 100% online. Acre Alagoas Amazonas Amapá Bahia Ceará Distrito Federal Espírito Santo Goiás Maranhão Minas Gerais Mato Grosso do Sul Mato Grosso Pará Paraíba Pernambuco Piauí Paraná Rio de Janeiro Rio Grande do Norte Rondônia Roraima Rio Grande do Sul Santa Catarina Sergipe São Paulo Tocantins
  • Norte: Acre, Amapá, Amazonas, Pará, Rondônia, Roraima e Tocantins

  • Nordeste: Alagoas, Bahia, Ceará, Maranhão, Paraíba, Pernambuco, Piauí, Rio Grande do Norte e Sergipe

  • Centro-Oeste: Distrito Federal, Goiás, Mato Grosso e Mato Grosso do Sul

  • Sudeste: Espírito Santo, Minas Gerais, Rio de Janeiro e São Paulo

  • Sul: Paraná, Rio Grande do Sul e Santa Catarina

Precisa de advogado da sua cidade? Não. A lei não exige advogado local, e os tribunais aceitam petição eletrônica e audiência virtual na maior parte dos casos; quando exigem presença, você fica sabendo na análise gratuita.

Situações típicas de quem procura a repactuação das dívidas

Os relatos abaixo são exemplos ilustrativos de casos de superendividamento que chegam ao escritório. Não identificam clientes reais e não são promessa de resultado.

  • Motorista de aplicativo com cinco dívidas

    “Eu pagava o cartão com o cheque especial e o cheque especial com outro cartão. Na análise me mostraram que o carro ficava de fora, mas as outras quatro dívidas cabiam num plano só.”

    Repactuação de dívidasExemplo ilustrativo

  • Aposentada ajudada pela filha

    “Minha mãe tinha três consignados, um cartão RMC e um empréstimo que ela nem lembrava. Mandei os extratos do Meu INSS pelo WhatsApp e recebemos por escrito o que entrava no plano.”

    Consignados somados ao cartão RMCExemplo ilustrativo

  • Casal com uma execução já em andamento

    “Um banco já tinha entrado na Justiça contra a gente. Explicaram que a defesa da execução e o pedido de repactuação andavam juntos, e o que não fazer até a audiência.”

    Execução e repactuação em paraleloExemplo ilustrativo

Casal sentado à mesa da cozinha conferindo faturas de papel e um extrato bancário no celular

Perguntas frequentes sobre advogado e ação de superendividamento

Oito dúvidas frequentes, com resposta direta e link para o assunto completo.

Quem pode pedir a repactuação pela Lei 14.181/2021?

Pessoa física, de boa-fé, que não consegue pagar o conjunto das dívidas de consumo, vencidas e a vencer, sem comprometer o mínimo existencial. Empresas, dívidas de luxo e dívidas feitas sem intenção de pagar ficam fora.

Preciso de advogado para entrar com o superendividamento?

Não é obrigatório: o Procon faz a conciliação e a Defensoria atende quem comprova renda baixa. O advogado faz diferença com contratos a revisar, credores que resistem ou execução em curso. Veja o que dá para fazer sozinho, no Procon e na Defensoria.

O nome fica sujo durante a ação de superendividamento?

Pode ficar até a homologação do plano, porque o protocolo não limpa o nome automaticamente. O plano fixa a data de saída dos cadastros. Resposta por fase em superendividamento e nome sujo: o que acontece em cada fase.

Posso parar de pagar as dívidas enquanto a ação corre?

Não por conta própria: até a homologação do plano as dívidas continuam exigíveis, e parar tudo agrava a mora e pesa contra você na audiência. Mantenha o que cabe na renda e guarde comprovantes.

O financiamento do carro entra na repactuação?

Em geral, não: a lei exclui contratos com garantia real, como a alienação fiduciária do carro, embora a interpretação varie entre tribunais. Para o carro, o caminho costuma ser a revisão dos juros, em paralelo à repactuação.

Quanto tempo dura a ação de superendividamento?

Em casos comuns, a audiência ocorre de 1 a 3 meses após o pedido; sem acordo, a fase judicial leva de 6 meses a 2 anos. O plano pode durar até 5 anos. Tudo varia conforme o tribunal e o número de credores.

Quanto custa o advogado para superendividamento?

Na LVR Advocacia a análise e o parecer por escrito não custam nada. A forma de pagamento deste serviço é combinada por escrito, no contrato digital, antes de qualquer ato. A regra geral está em quanto custa um advogado bancário e como funcionam os honorários de êxito.

Devo para o carro, para o cartão e para um empréstimo: é revisional ou superendividamento?

Se um ou dois contratos têm juro acima da média e o resto cabe na renda, é revisional; se o conjunto não cabe mesmo com juros normais, é superendividamento, e os dois podem ser combinados. Veja revisional ou superendividamento: qual é o meu caso?.

Peça a análise gratuita das suas dívidas

Envie fotos das faturas, dos contratos e do comprovante de renda e receba por escrito se o seu caso se encaixa na Lei 14.181 e qual caminho faz mais sentido. Você não paga pela análise nem pelo parecer.

  • Casos com execução ou penhora em curso recebem a primeira resposta em até 1 dia útil.
  • Somamos as dívidas, separamos o que a lei exclui e conferimos juros e tarifas.
  • Seus dados seguem a LGPD e nunca pedimos senha, cartão ou pagamento adiantado.
Pedir análise gratuita das minhas dívidas pelo WhatsApp

Prefere receber a análise por e-mail? Preencha em 1 minuto

Digite o seu nome para sabermos como chamar você.
Digite um WhatsApp válido com DDD.
Confira o e-mail digitado ou deixe o campo em branco.
Escolha a opção mais parecida com a sua situação.
Exemplo: “Devo para três bancos, pago um cartão com o outro e não sobra nada do salário.” Escreva um resumo curto para o advogado entender o caso.
Marque a autorização para continuarmos.

Depois do envio você é levado à página de confirmação e recebe o contato pelo WhatsApp informado.

Análise gratuita pelo WhatsApp