Golpes bancários: guias sobre Pix, falsa central e cartão clonado
Aqui estão todos os artigos sobre golpes bancários do blog da LVR Advocacia, escritos para quem caiu no golpe do Pix, atendeu a falsa central, entregou o cartão a um motoboy ou achou na fatura uma compra que não fez, e ouviu do banco que a culpa foi sua: como pedir o MED, o que o boletim de ocorrência prova, quando a Justiça manda o banco devolver e quando vale a pena entrar com ação.
A resposta curta para quem chega aqui depois do susto: o não do banco não é a última palavra. Pela Súmula 479 do STJ, o banco responde pelas fraudes de terceiros dentro das operações bancárias, e cada guia mostra como organizar as provas para discutir isso. Se já sabe qual foi o golpe, vá direto aos dois serviços deste tema, golpe do Pix com devolução negada e golpe da falsa central e cartão clonado, reunidos na página de advogado para golpes bancários.
Categoria atualizada em 7 de outubro de 2026. 7 guias publicados.
Leia na ordem certa para o seu caso
Quem pesquisa sobre golpes bancários costuma estar em um de três momentos. Ou recebeu a negativa do MED, percebeu que entregou o cartão ou a senha a um golpista, ou já fez o boletim de ocorrência e não sabe o que vem depois. Encontre o seu, leia os três guias na sequência e veja o passo seguinte no fim. A regra é a mesma em todos: você não paga nada para saber se tem chance, e os honorários só existem se houver resultado.
O banco negou o MED e disse que a culpa foi minha
O MED, o Mecanismo Especial de Devolução do Pix criado pelo Banco Central, é o primeiro pedido e costuma ser negado quando o dinheiro já saiu da conta do golpista. A negativa é só o começo da discussão: entenda por que o banco responde pela fraude dentro da operação e como decidir se o valor compensa uma ação.
Entreguei o cartão, a senha ou o código ao golpista
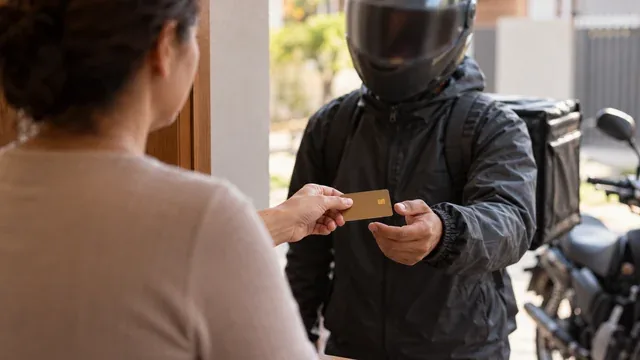
Falsa central que liga “do banco”, motoboy que busca o cartão “bloqueado”, link que pede a senha: a engenharia social é desenhada para você colaborar sem perceber. O banco usa isso contra você, mas a Justiça tem reconhecido a falha de segurança da instituição mesmo nesses casos. Veja como provar que foi enganado e o que fazer com a compra que não reconhece.
Fiz o boletim de ocorrência e não sei o próximo passo
O BO é prova, não solução: registra data, valor e conta de destino, mas não devolve nada sozinho. Este caminho mostra o que juntar ao boletim, por que um Pix de madrugada ou fora do seu padrão pesa contra o banco e como transformar isso num pedido de devolução bem fundamentado.
Os 7 guias da categoria, começando pelo mais procurado. Quatro tratam do golpe do Pix (MED negado, responsabilidade do banco, transações fora do padrão e o que fazer depois do BO), dois cuidam do cartão (motoboy e compra não reconhecida) e um ajuda a decidir se vale a pena processar por um valor pequeno. Os de 9 minutos são completos; os de 6 vão direto à resposta.
Passo a passo para quando o MED é negado: o que a resposta do banco precisa dizer, o prazo de até 80 dias para pedir pelo aplicativo, o que mudou com o MED 2.0, que rastreia o dinheiro pelas contas seguintes, quais protocolos e prints guardar, como reclamar no Banco Central e quando a conversa sai do banco e vai para a Justiça.
A Súmula 479 do STJ, o Código de Defesa do Consumidor e os sinais que a Justiça usa para decidir se o banco falhou: horário, valor, aparelho e demora na resposta.
Como o golpe funciona, do telefonema à retirada do cartão, por que a ligação “do banco” pesa a favor da vítima e as provas que mostram que você foi enganado, não descuidado.
Critérios de decisão para valores pequenos: Juizado Especial, honorários só no êxito, duração da ação em faixas e o que a vítima pode pedir além do valor do golpe.
Por que uma transferência de madrugada, acima do seu limite habitual ou em aparelho novo deveria ter sido barrada pelo banco, e como usar isso a seu favor.
O banco disse não e você quer saber se dá para reverter?
Os guias explicam a regra geral; o seu caso tem horário, valor, canal e uma resposta do banco com palavras próprias. A análise gratuita da negativa do banco diz por escrito, em português simples, se há sinais de falha do banco, quais provas você já tem e qual é o caminho: nova contestação, reclamação no Banco Central ou ação judicial.
Falsa central, motoboy e cartão clonado: cartão entregue a um falso funcionário, compras que você não reconhece, limite aumentado pelo golpista e estorno negado.
Envie a negativa do banco e receba a análise gratuita por escrito
Encaminhe pelo WhatsApp a resposta do banco, o comprovante da transação e o boletim de ocorrência, se já tiver, e receba um parecer gratuito dizendo se há o que fazer. Sem custo, sem compromisso e com honorários só no êxito se você decidir seguir. Para ver antes quais documentos enviar, abra a página da análise gratuita.
Serve para golpe do Pix, falsa central, motoboy, cartão clonado e compra não reconhecida, em qualquer banco.
Advogados respondem se a negativa pode ser discutida e qual é o próximo passo, sem prometer devolução.
Nunca pedimos senha, cartão, código de confirmação, Pix adiantado nem taxa para liberar nada; seus dados seguem a LGPD.