Caiu no golpe do motoboy? O que fazer primeiro é bloquear o cartão por um canal oficial, contestar por escrito cada compra que você não fez e registrar o boletim de ocorrência no mesmo dia. Ter entregado o cartão e a senha não tira o seu direito: quando o banco deixa passar compras fora do seu perfil, a Justiça costuma reconhecer a falha do serviço, desde que você consiga provar como o golpe aconteceu.
Como funciona o golpe do motoboy, do telefonema à porta de casa?
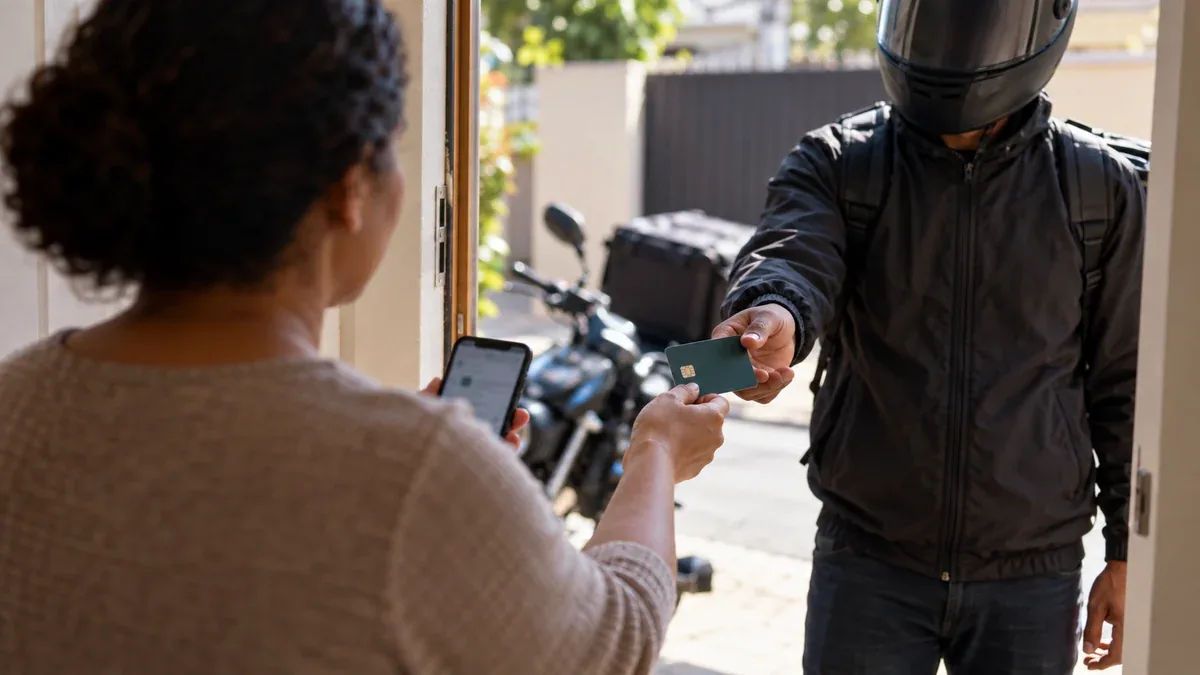
O golpe do motoboy é uma fraude por telefone em que alguém se passa pelo banco, diz que o seu cartão foi clonado e manda um falso funcionário buscá-lo na sua casa. Também é chamado de golpe da troca de cartão. O nome técnico é engenharia social: o criminoso não invade sistema nenhum, usa o medo e a pressa. Quase todos os casos seguem o mesmo roteiro:
- A ligação. A "central de segurança" avisa de uma compra suspeita de valor alto. No visor pode aparecer o número do banco, porque ele pode ser falsificado.
- O falso atendente já sabe seu nome e CPF, dados que costumam vir de vazamentos. Por isso a ligação parece verdadeira.
- Ele pede que você "confirme a identidade" digitando a senha no teclado do telefone. Os tons das teclas são gravados.
- Diz que o cartão "precisa ir para perícia" e que um portador vai buscá-lo. Às vezes pede que você corte o cartão, sem atingir o chip, que continua funcionando.
- O motoboy chega em minutos e leva o envelope. Logo começam compras, saques e, muitas vezes, um empréstimo no seu nome.
Numa variação comum, o criminoso sugere que você ligue para o número do verso do cartão. Em telefone fixo, ele não desliga a linha do lado dele, e você cai de novo na quadrilha. Por isso, depois do golpe, ligue sempre de outro aparelho.
Golpe do motoboy: o que fazer nas primeiras 72 horas
As primeiras 72 horas decidem quanto dinheiro ainda dá para segurar e quais provas você vai conseguir guardar. A tabela organiza o que fazer em cada momento.
| Quando | O que fazer | Por que importa |
|---|---|---|
| Primeira hora | Ligar para o banco de outro celular, pelo número do app ou do site oficial, e bloquear cartão, conta e acesso ao app. | Cada minuto sem bloqueio é mais uma compra. |
| Primeiras horas | Anotar protocolo e hora; tirar print do registro de chamadas e do extrato. | Prova que o banco soube do golpe naquele horário. |
| Mesmo dia | Contestar por escrito, pelo app ou por e-mail, cada compra, saque, Pix ou empréstimo que você não fez. | Obriga o banco a responder formalmente. |
| Mesmo dia | Registrar o boletim de ocorrência, de preferência pela delegacia online do estado. | Registra a sua versão com os detalhes frescos. |
| Até 72 horas | Pedir por escrito à portaria ou ao vizinho a guarda das imagens da câmera. | Muitas câmeras apagam as gravações em poucos dias. |
| Até 72 horas | Conferir no app se houve empréstimo, aumento de limite ou troca do celular cadastrado. | Crédito feito pelo golpista também pode ser contestado. |
Ordem sugerida a partir dos casos mais comuns. Os prazos internos de cada banco para análise da contestação variam e devem ser conferidos no protocolo.
Entreguei o cartão e a senha: ainda tenho chance contra o banco?
Sim, você ainda pode ter chance, mesmo tendo entregado o cartão e digitado a senha. O banco vai dizer que a culpa foi sua, mas a lei olha também para o que o banco fez ou deixou de fazer enquanto o golpe acontecia.
Duas regras sustentam esse direito. O artigo 14 do Código de Defesa do Consumidor diz que quem presta um serviço responde pelos danos de uma falha nesse serviço. E a Súmula 479 do STJ, um resumo do entendimento do Superior Tribunal de Justiça, diz que o banco responde por fraudes de terceiros nas operações bancárias, porque isso faz parte do risco do negócio dele.
No golpe do motoboy, a pergunta central é: as compras feitas depois da entrega eram tão diferentes do seu uso normal que o banco deveria ter barrado? Quando a resposta é sim, os tribunais, inclusive o STJ, já reconheceram a falha do banco, mesmo com cartão e senha verdadeiros. Quando as compras eram parecidas com o seu padrão, o caso fica mais difícil. Ninguém sério promete resultado: o que dá para fazer é medir as chances pelas provas.
Entregou o cartão e o banco disse que a culpa é sua?
Mande a negativa do banco, a fatura e o protocolo da contestação. A equipe que atua em golpe da falsa central e cartão clonado confere se as compras fugiam do seu perfil e responde por escrito se há caminho para pedir a devolução. A análise é gratuita e os honorários só existem no êxito.
Enviar a negativa do banco para análise gratuitaRoteiro de provas do golpe da troca de cartão
Provar o golpe do motoboy é mostrar três coisas: que a ligação existiu, que alguém buscou o cartão e que as compras não combinam com você. O que convence é o conjunto, organizado por data e hora.
| Prova | Onde conseguir | Até quando | O que ela mostra |
|---|---|---|---|
| Registro da ligação | Print das chamadas do celular; extrato da operadora para o fixo. | Print no mesmo dia. | Que houve contato, em que hora e por quanto tempo. |
| Imagens da câmera | Portaria, comércio vizinho ou campainha com câmera. | Pedir por escrito nos primeiros dias. | Que um terceiro foi buscar o cartão. |
| Fatura e extrato | App ou internet banking. | Baixar logo. | Quais compras são do golpe. |
| Faturas antigas | App do banco, últimos 6 a 12 meses. | Antes da análise. | O seu padrão de gasto. |
| Protocolos | Telefone, chat do app, e-mail. | Em cada contato. | Quando o banco soube do golpe. |
| Resposta negativa | E-mail, carta ou mensagem do app. | Assim que chegar. | Os motivos da recusa. |
| Boletim de ocorrência | Delegacia online ou presencial. | No mesmo dia, se possível. | A sua versão, registrada oficialmente. |
As faixas de tempo são de referência: o prazo de guarda das imagens de câmera e dos registros da operadora varia conforme o equipamento e a empresa.
Escreva hoje, no bloco de notas do celular, o passo a passo do que aconteceu, com horários aproximados. Em poucas semanas os detalhes se misturam, e esse relato alimenta o boletim, a contestação e o processo.
O que registrar no boletim de ocorrência do golpe do motoboy?
Um boletim de ocorrência útil conta a história completa, em ordem, com horários e números. O BO não devolve o dinheiro, mas é a peça que o banco e o juiz leem primeiro. Use a lista como roteiro.
- Data, hora e número de quem ligou, e o nome que a pessoa usou para se apresentar.
- O que foi dito na ligação: a compra suspeita, a "perícia" do cartão e como a senha foi pedida.
- Descrição de quem buscou o cartão: horário, roupa, capacete, moto, placa se você viu, e se havia câmera no local.
- Quais cartões foram entregues, de quais bancos, e se estavam cortados.
- Lista das transações que você não fez, com data, hora, valor e nome da loja, copiada da fatura.
- Protocolos do banco: horário do bloqueio e da contestação.
- Empréstimos ou Pix feitos no seu nome depois da entrega, se houver.
Se lembrar de algo depois, dá para fazer um aditamento, que é um complemento do boletim. Já registrou e não sabe o que vem em seguida? O guia fiz BO, e agora? mostra os próximos passos.
O que pesa a favor e contra a vítima quando o banco nega o estorno?
A chance de reaver o dinheiro depende de quanto as transações destoam do seu histórico e de como o banco reagiu ao aviso. Nenhum dos pontos abaixo decide o caso sozinho.
| Ponto | Pesa a favor de você | Pesa contra você |
|---|---|---|
| Valor das compras | Muito acima do seu gasto normal, em lojas que você nunca usou. | Valores parecidos com os seus gastos de sempre. |
| Quantidade e ritmo | Várias compras seguidas em poucos minutos. | Uma compra isolada, espaçada no tempo. |
| Reação do banco | Compras continuaram depois do seu aviso, ou o banco demorou a bloquear. | Bloqueio imediato após o aviso. |
| Rapidez da vítima | Bloqueio e contestação no mesmo dia. | Aviso ao banco semanas depois. |
| Ligação e retirada | Registro da chamada e imagens da entrega do cartão. | Nenhum registro de como o cartão saiu de casa. |
Exemplo ilustrativo: quando a fatura fala por você
Imagine uma aposentada que gasta cerca de R$ 600 por mês no cartão, em mercado e farmácia do bairro. Depois da visita do motoboy, a fatura registra seis compras em duas horas, entre celulares, uma joia e saques, somando R$ 14 mil em outra cidade. Os números são ilustrativos, mas o desenho é comum: um monitoramento razoável deveria ter estranhado. É esse contraste que a defesa coloca lado a lado, fatura por fatura.
Juros cobrados sobre as compras do golpe entram na mesma discussão. Se o seu caso é só uma compra estranha, sem motoboy, veja o guia sobre compra que você não fez e o banco não estornou.
O banco negou a contestação: próximos passos e quanto custa
Quando o banco nega o estorno, o caminho continua: ouvidoria, reclamação nos órgãos oficiais e, se nada resolver, ação judicial. A negativa não é decisão final; é só a versão do banco.
- Ouvidoria do banco. Use depois do atendimento comum, com o número do protocolo anterior. Em regra, a ouvidoria tem até 10 dias úteis para responder.
- Reclamação no Banco Central e no consumidor.gov.br. Não obrigam o banco a pagar, mas costumam gerar uma nova resposta.
- Ação judicial. Até 40 salários mínimos, o caso pode ir ao Juizado Especial Cível, sem custas no primeiro grau. Em geral leva de 6 meses a 1 ano e meio, variando conforme o tribunal e o caso.
Na ação, além do valor das compras, dá para pedir o cancelamento de empréstimos do golpista, a retirada dos juros e, conforme o caso, dano moral. Nada é automático; tudo depende das provas.
Sobre o custo: a análise na LVR Advocacia é gratuita e os honorários só existem no êxito, então você não paga nada adiantado para saber se tem chance. Perdeu um valor menor? Os critérios estão no guia vale a pena processar o banco?
Erros que enfraquecem o caso de quem entregou o cartão
Muitos casos de golpe do motoboy se enfraquecem nos primeiros dias, por atitudes tomadas no susto ou na vergonha, e não no processo.
- Esconder o golpe por vergonha. Cada dia sem avisar o banco vira argumento contra você. Quem cai nesse golpe é vítima de criminosos treinados.
- Ligar para o banco do mesmo telefone fixo da ligação falsa: a linha pode continuar presa.
- Contestar só por telefone. Sem registro escrito, fica a sua palavra contra a do banco.
- Pagar a fatura do golpe sem contestar antes, por escrito.
- Apagar mensagens, histórico de chamadas ou o aplicativo do banco. Tudo isso é prova.
- Pagar adiantado a quem promete "recuperar o dinheiro". É comum um segundo golpe, inclusive de falsos advogados.
A LVR Advocacia nunca pede senha, cartão, Pix adiantado nem "taxa de liberação". Para mandar o seu caso com segurança, use a página de pedido de análise gratuita do caso.
Perguntas frequentes sobre o golpe do motoboy
As cinco dúvidas mais comuns de quem entregou o cartão achando que falava com o banco, respondidas de forma direta.
O banco manda motoboy buscar cartão?
Não. Bancos não enviam portador para recolher cartão, não pedem que você o corte e não pedem senha por telefone, mensagem ou e-mail. Se alguém fez isso em nome do banco, foi golpe.
Se eu digitei a senha, o banco é obrigado a devolver?
Não é automático, mas também não está perdido. O banco responde por fraudes de terceiros nas operações bancárias, segundo a Súmula 479 do STJ, e a Justiça costuma olhar se as compras fugiam do seu perfil e se o sistema de segurança deveria ter barrado. Cada caso depende das provas.
Quanto tempo tenho para contestar e para entrar na Justiça?
Conteste no banco no mesmo dia, se possível, porque a demora é usada contra a vítima. Para a ação judicial o prazo é de alguns anos, mas provas como imagens de câmera se perdem em dias.
O golpista fez um empréstimo no meu nome. Tenho que pagar?
Conteste o empréstimo por escrito assim que descobrir e inclua-o no boletim de ocorrência. Crédito contratado por terceiro mediante fraude pode ser cancelado, com devolução do que já foi descontado, mas isso depende de análise do caso e, às vezes, de ação judicial.
Preciso de advogado para processar o banco?
No Juizado Especial Cível, causas de até 20 salários mínimos dispensam advogado. Com advogado, as provas e os pedidos, como juros e empréstimos do golpe, ficam completos. Na LVR Advocacia a análise é gratuita e os honorários só existem no êxito.