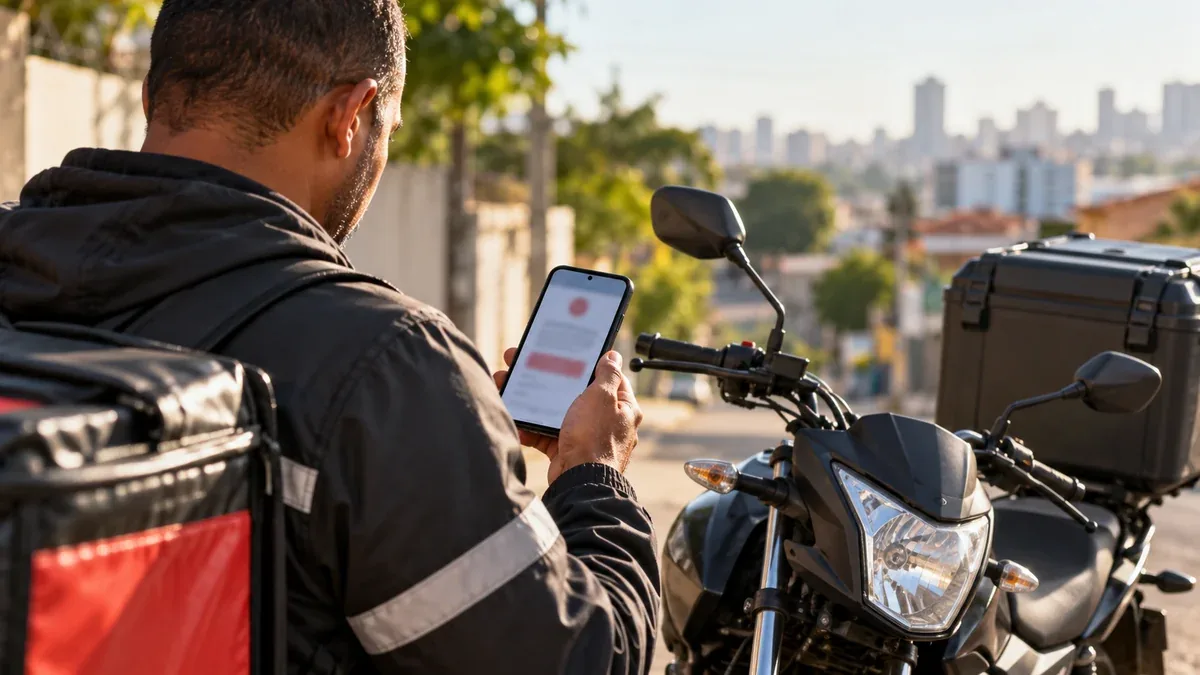
A busca e apreensão de moto segue a mesma lei e os mesmos prazos do carro: o Decreto-Lei 911/69, com 5 dias para pagar a dívida inteira depois da apreensão e 15 dias para a defesa. O que muda é a prática: a moto costuma ser a ferramenta de trabalho de quem a perde, vale menos no leilão e é levada com mais facilidade na rua.
A busca e apreensão de moto segue a mesma lei do carro
Sim, o procedimento é idêntico, porque a lei vale para qualquer veículo comprado com alienação fiduciária, o contrato em que a moto fica em nome do banco, como garantia, até a última parcela. Duas rodas não mudam a regra.
Depois do atraso, o banco comprova a mora (o atraso formal) com notificação enviada ao endereço do contrato, pede ao juiz uma liminar e o oficial de justiça leva a moto ao pátio. Em regra, a apreensão depende de ordem judicial; a Lei 14.711/2023 criou também um procedimento em cartório, validado pelo STF em 2025, que só vale quando o contrato prevê essa via em cláusula destacada. Funcionário do banco, empresa de cobrança ou "recuperador" nunca pode tomar a moto na rua por conta própria.
Se a carta acabou de chegar, veja o que fazer quando chega a notificação de busca e apreensão.
O que muda entre carro e moto na busca e apreensão?
A lei não muda, mas a rotina de quem tem moto financiada muda, e isso altera o que fazer primeiro. A tabela resume as diferenças práticas.
| Ponto | Igual para carro e moto | O que muda na moto |
|---|---|---|
| Lei e prazos | Decreto-Lei 911/69: 5 dias para pagar a dívida inteira e 15 para a defesa. | Nada; com valor menor, pagar no prazo costuma ser mais viável. |
| Onde é apreendida | Pelo oficial de justiça, com mandado. | Com frequência na rua, no meio de uma entrega, ou em garagem coletiva. |
| Pertences | Objetos pessoais devem ser devolvidos. | Baú, bag térmica, suporte de celular, capacete e mercadoria de clientes precisam constar no auto. |
| Venda no leilão | O banco vende para abater a dívida e presta contas. | Moto usada perde valor rápido; a dívida que sobra tende a pesar mais. |
| Impacto na renda | Ficar sem o veículo atrapalha a rotina. | Para entregador e mototaxista, é ficar sem renda já no dia seguinte. |
Comparação geral: o cumprimento da ordem e a contagem dos prazos variam conforme o tribunal e o caso.
Moto de trabalho: o que muda para entregador e mototaxista
Usar a moto para trabalhar, em regra, não impede a busca e apreensão, porque ela é a própria garantia do financiamento. A proteção do Código de Processo Civil às ferramentas de trabalho vale para penhora (bloqueio de bens numa cobrança) e, na maioria das decisões, não alcança a moto alienada ao banco.
Mas o seu trabalho conta: se o banco errou (notificação no endereço errado, valor a mais, juros muito acima da média), provar que a moto sustentava a família reforça pedidos urgentes e uma eventual indenização.
Checklist: provas que o motociclista de trabalho deve reunir
Quem trabalha com a moto deve juntar estas provas para pedir prioridade:
- Cadastro ativo no aplicativo de entrega ou transporte, com print do perfil.
- Extrato de ganhos dos últimos meses, para mostrar quanto a moto rendia.
- Fotos da moto equipada, com baú, placa e quilometragem.
- Comprovantes das parcelas pagas e o contrato, mesmo em foto.
- Notas de manutenção, que ajudam a discutir o valor de venda no leilão.
- Cadastro de MEI, se você tiver, como prova da atividade.
Chegou a notificação ou a moto já foi levada?
Fotografe a carta, o mandado ou o auto de apreensão e mande com o contrato. A equipe que faz a defesa na busca e apreensão confere notificação, valor e juros e responde por escrito. Análise gratuita; honorários só no êxito.
Enviar a notificação da moto para análise gratuitaComo diferenciar a apreensão em blitz da busca e apreensão do banco?
Moto recolhida numa blitz por documento atrasado ou infração é remoção do Detran, não ação do banco, e a saída é outra.
| Como reconhecer | Blitz (Detran) | Busca e apreensão (banco) |
|---|---|---|
| Quem leva | Agente de trânsito ou policial. | Oficial de justiça, às vezes com guincho indicado pelo banco. |
| Papel que você recebe | Auto de infração e termo de remoção. | Mandado e auto de apreensão, com número do processo. |
| Como recuperar | Regularizar débitos e taxas no Detran. | Pagar a dívida inteira no processo em 5 dias ou se defender em 15. |
As duas podem se cruzar: o juiz pode registrar restrição no cadastro do veículo (Renavam), e uma fiscalização de rotina pode levar a moto para o processo do banco. Na dúvida, fotografe o documento recebido.
Quanto custa recuperar a moto: exemplo ilustrativo
Recuperar a moto exige menos dinheiro que recuperar um carro, mas a regra é a mesma: paga-se a dívida inteira, não só o atraso. É a purga da mora.
Exemplo ilustrativo: financiamento de 48 parcelas de R$ 520, com 3 atrasadas e 18 a vencer. O atraso soma R$ 1.560, mas a conta para recuperar a moto parte de cerca de R$ 10.900 (21 parcelas), mais encargos. Os juros das parcelas futuras devem ser descontados, o que pode reduzir o valor. Se a moto vale R$ 9 mil hoje, pagar tudo pode não compensar, e a defesa passa a mirar o saldo pós-leilão.
Antes de decidir, compare a taxa do contrato com a média do Banco Central da mesma época. Veja o passo a passo sobre juros abusivos no financiamento da moto.
Erros que fazem o motociclista perder a moto mais rápido
Quase todos vêm do susto e da pressa de voltar a trabalhar:
- Esconder a moto. O juiz pode mandar procurar em outros endereços; a dívida cresce e a negociação piora.
- Assinar "entrega amigável" sem ler. Devolver a moto não apaga o que faltar depois da venda.
- Pagar o atraso por boleto depois da apreensão. Fora do processo, o banco não é obrigado a devolver a moto.
- Parar de pagar por achar os juros altos. Quem suspende as parcelas por conta própria continua em atraso; entenda em posso parar de pagar na revisional?
- Deixar baú, bag e mercadoria fora do auto. O que não está escrito some no pátio.
Perguntas frequentes sobre busca e apreensão de moto
As cinco dúvidas mais comuns sobre a moto financiada, com resposta direta.
A busca e apreensão de moto tem prazos diferentes dos do carro?
Não. A moto financiada segue o mesmo Decreto-Lei 911/69: depois que a liminar é cumprida, você tem 5 dias para pagar a dívida inteira e recuperar a moto e 15 dias para apresentar a defesa. A contagem varia entre tribunais; por segurança, trate o prazo como corrido.
O banco pode levar a moto que eu uso para trabalhar?
Em regra, sim. A proteção das ferramentas de trabalho vale para penhora e, na maioria das decisões, não alcança a moto que garante o próprio financiamento. Provar que ela é sua fonte de renda ajuda se o banco tiver errado.
Posso continuar rodando com a moto depois da notificação?
Enquanto nenhuma ordem judicial for cumprida, sim. Depois da liminar, ela pode ser apreendida em qualquer lugar, até no meio de uma entrega. Use esse tempo para mandar a notificação para análise.
Moto de consórcio também pode sofrer busca e apreensão?
Pode, quando a moto já foi entregue com alienação fiduciária em favor da administradora, o que é comum. O atraso segue o mesmo caminho da moto financiada.
Quanto custa pedir ajuda à LVR Advocacia?
A análise do contrato ou da notificação é gratuita e vem por escrito. Se você seguir com a defesa, os honorários são só no êxito, em contrato digital, sem pagamento adiantado.